石油危机04:1981—1986,高油价为什么逆转?
1986 年的油价暴跌,结束的是一种维持高价格的市场安排。它没有结束石油在交通和工业中的重要性,也没有把资源控制权交还给危机前的国际石油公司。
两次危机之后,消费国逐渐减少单位产出所需的石油,开发其他能源,扩大中东之外的供应;1980 年代初的衰退又压低了需求。OPEC 若要维持官方售价,就必须让一部分生产能力闲置。这个调整在相当程度上落到了沙特身上。到 1985 年,沙特改以争取销量为先,并通过新的销售合同把降价风险更多留给自己。此前几年的缓慢调整,遂在 1986 年集中表现为价格急跌。
这条解释能够回答为什么市场会变,却还不能单独回答为什么价格在那个时间、以那种速度下跌。后一个问题必须进入配额谈判、炼厂采购和合同定价。金融与冷战也参与其中,但需要分别检验:石油美元回流确有其事;美国希望限制苏联收入也有文件;这些事实并不自动证明存在一份控制整个市场的秘密总协议。
本篇年表:从需求收缩到价格失守
下表只列改变因果判断的节点。年均产量、季度日均产量和某个月的低点不能直接相除;官方售价也不能与另一油种的现货最低价拼接成一条曲线。
| 日期或阶段 | 地点与行动者 | 决定、执行与市场变化 | 后果、口径与来源 |
|---|---|---|---|
| 1979—1983 年 | 世界市场,尤其工业化消费国 | 经济衰退与用油调整同时发生;世界石油消费量明显下降 | 这是随后 OPEC 销售困难的起点,并非 1986 年突然出现的需求崩溃。参见 Gately,1986,第 237—240 页 |
| 1981—1982 年 | 美国及其金融联系覆盖的经济体 | 抑制通胀的紧缩与经济衰退降低商品需求,借款成本上升 | 对用油量和债务偿付的作用不同:前者影响石油销售,后者改变资金流动;不能合称一个“石油因素” |
| 1982 年 | 沙特、其他 OPEC 成员 | 维护价格需要不断减少供应,沙特大幅压低产量 | 减产可以托价,却使销量和财政收入承压;Razavi,1989,第 31 页 |
| 1982 年 8 月 | 墨西哥及国际银行 | 墨西哥告知美国与 IMF,已无法照常偿付外债 | 债务危机发生在 1986 年暴跌之前;石油出口国同样可能发生外汇危机。美联储历史文章“Origins”节 |
| 1983 年 3 月 | OPEC 与沙特 | 沙特承担调节市场剩余供需的角色,围绕官方价格和产量约束协调 | “摆动生产者”意味着别人多卖、需求减少时,它需要进一步少卖;Razavi,第 31 页 |
| 1984—1985 年上半年 | 世界石油市场 | 非 OPEC 供应与消费结构调整持续,成员间配额执行和市场份额矛盾加深 | 维持名义价格不等于维持收入;同一价格下,可出售的数量正在减少 |
| 1985 年夏秋 | 沙特政府、销售机构与炼厂客户 | 沙特改变单方面托价策略,逐步采用与成品油价值挂钩的净回值合同 | 这是一个逐步落实的转向。Razavi 记述 7 月政策表态,盖达尔据 Skeet 记述 9 月 13 日公开表态,Gately 着重讨论第四季度实际交易;不能据此虚构一个共同的“全球生效日” |
| 1985 年第四季度—1986 年上半年 | 原油与成品油市场 | 沙特销量恢复,其他卖方面对降价竞争,炼厂采购激励变化 | Gately 所收 Griffin 表 1 的沙特季度日均产量,由 1985 年第三季度约 250 万桶升至第四季度 410 万桶、1986 年第二季度 470 万桶;这是当时行业估计,不是年度出口量 |
| 1986 年初 | 尼日利亚等产油国与炼厂 | 净回值等市场相关合同扩大使用 | 个别卖方的竞争改变成品油供应,再反过来影响原油可实现价格;Razavi,第 34—37 页 |
| 1986 年 4 月 2 日 | 美国白宫 | 公开欢迎降价给消费者带来的利益,同时承认国内产油部门受到打击 | 美国政策目标并不只有“油价越低越好”;斯皮克斯当日声明全文可查 |
| 1986 年 8 月,日内瓦 | OPEC成员 | 再次达成限制产量协议 | 价格暴跌促使重新协调;协议存在不能等同执行充分或恢复此前高价。Gately,第238、260页 |
| 1986 年以后,有限延伸 | 产油国、消费国和金融机构 | 低价压低生产投资回报、减少出口收入,也降低进口成本 | 1970 年代形成的债务、能源设备与制度安排没有随价格下降一并消失 |
年表的主要依据为 Gately 的当时研究及评论、Razavi 的石油交易研究、美联储拉美债务史及下文逐项列出的原始文件。表中使用近似数,是为了保留当时估计的精度,不把不同统计修订版本伪装成完全一致。
用油减少,包含三种不同变化
高价格可以抑制需求,但企业和家庭的调整速度不同。已经购买的汽车不能当天换成更省油的车型;燃油锅炉、发电厂和炼厂更有多年使用寿命。最初能够减少的,常是出行、室温、开工时间和库存。新设备投入后,才可能在提供相同服务时少用油。
因此,用油下降至少要拆成三部分。第一是活动减少:工厂少生产、货物少运输,通常伴随收入和就业损失。第二是效率提高:同样距离耗油更少,同样产量需要更少热量。第三是燃料替代:仍然发电或供热,但改用煤、天然气、核能等。第三种变化降低石油需求,不必然降低全部能源消耗;第二种也不能仅凭“石油消费量除以 GDP”的下降来认定,因为产业从钢铁转向服务业,同样会降低这个比值。
这些区别决定怎样评价政策。停产确实省油,却不是可以不计代价复制的节能成就;提高能效可能减少费用,也需要预先投入资金;燃料替代可能降低对进口石油的依赖,却产生另外的污染、建设、燃料保障或安全问题。普通居民、企业和国家在账面上“少用一桶油”,未必承担了同样的成本。
对高油价最有利的反方解释是:衰退过去之后,需求总会恢复,因此 1980 年代初的疲软只是短暂停顿。这个判断忽略了设备更新的持续作用。经济活动恢复时,新汽车、新锅炉和新的发电结构不会立即退回旧状态。不过,不能反过来声称石油需求从此只会下降。较低价格会增加使用意愿,也会削弱继续投资节油设备的经济收益。价格对消费既有快速作用,也有慢速作用,两个方向都存在。
美国的数量变化可以先说明问题,不能直接分解原因。EIA 回溯统计中,近似衡量消费的“产品供应量”从 1978 年日均 1884.7 万桶降到 1983 年的 1525.8 万桶,随后又升到 1986 年的 1632.6 万桶。这不是永久减少,也不是所有变化都来自技术进步。净进口同时受到国内生产、消费、库存和进出口变化影响,不能把净进口下降全部记成节能。EIA《Annual Energy Review 2011》,表5.1a,第120页
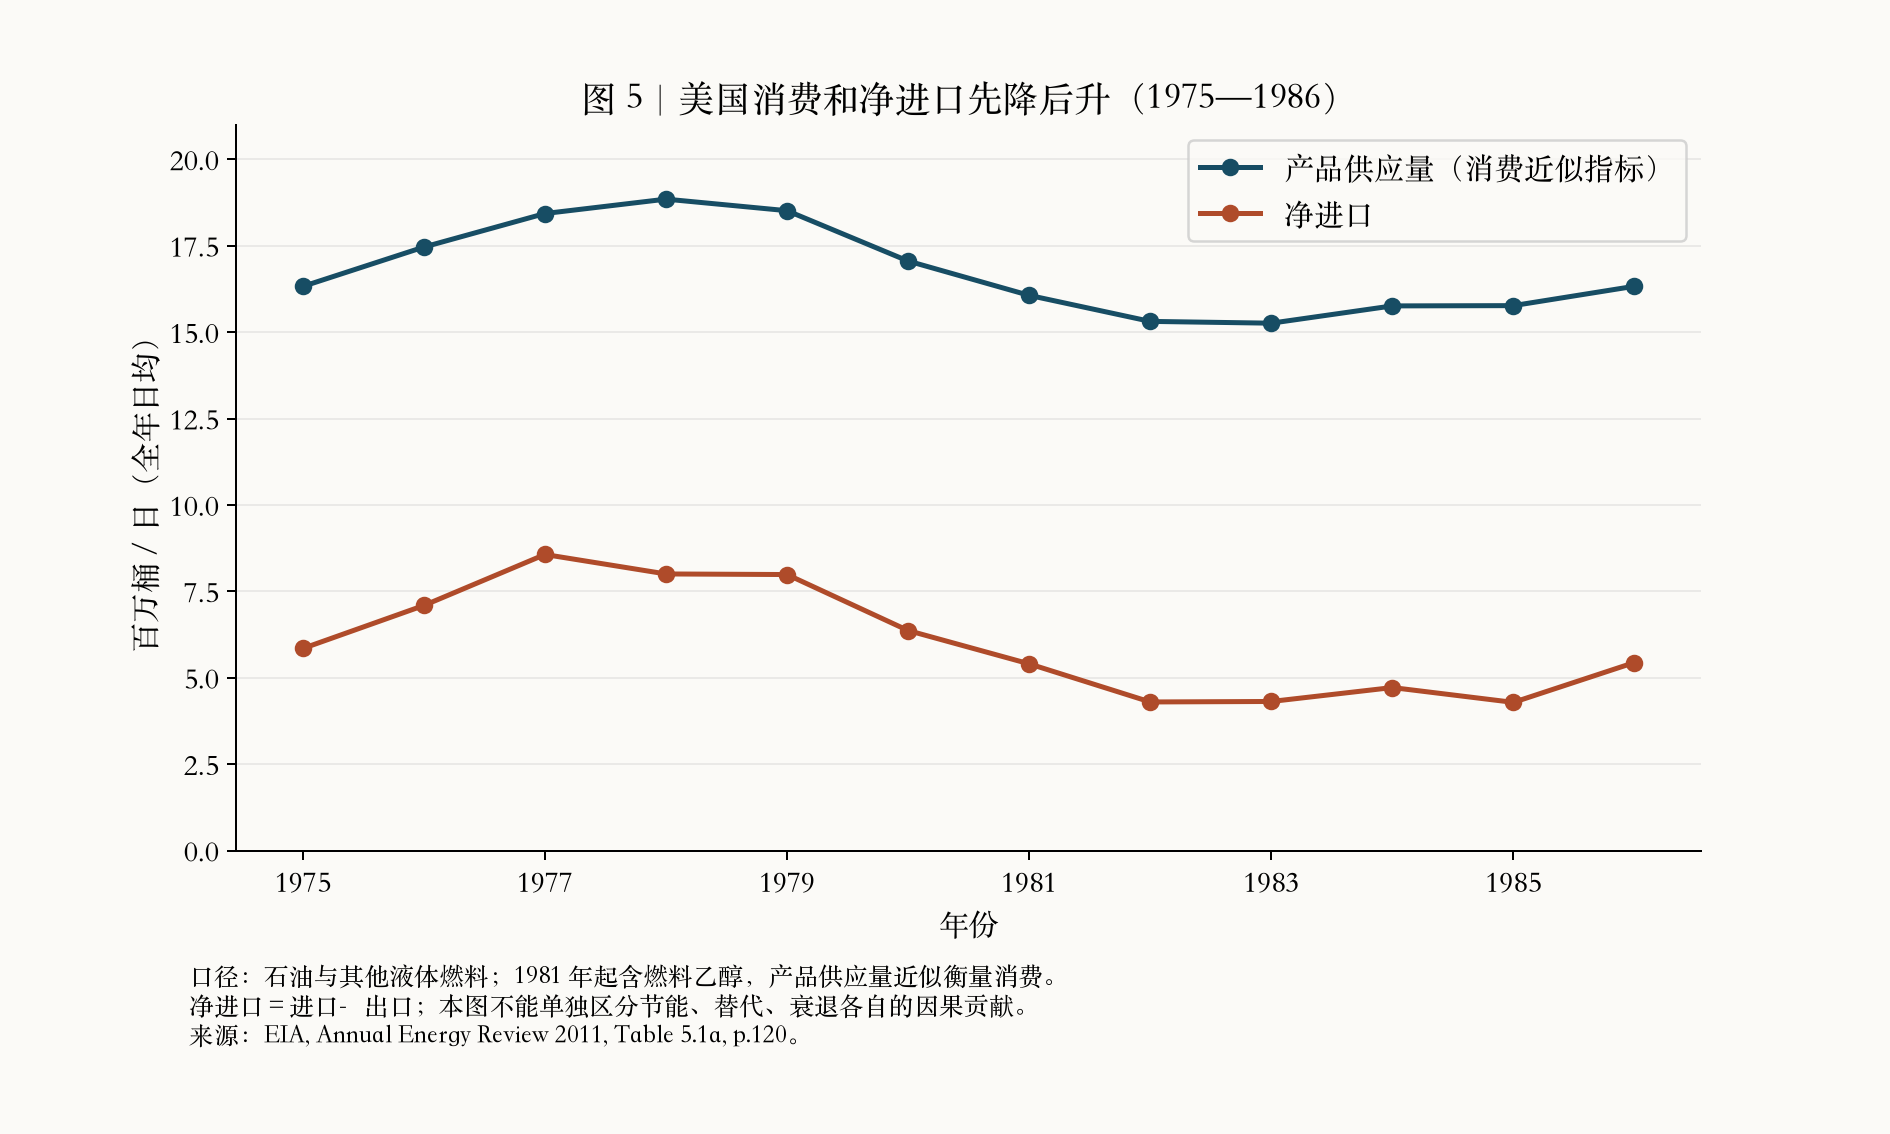
图 5|美国消费与净进口先降后升。单位为全年日均百万桶;石油与其他液体燃料口径,1981年起含燃料乙醇。消费采用产品供应量近似指标,不能等同住户实际消费调查。来源:EIA表5.1a;制图:本系列,2026年10月29日。
通胀下降,不能全记在石油账上
油价上涨首先改变的是相对价格。燃料、运输和需要石油投入的商品变贵,进口国必须为同样数量的石油交出更多其他商品。至于这会造成多少一般物价上涨,取决于企业能否转嫁成本、工资如何调整、汇率怎样变化,以及财政和货币政策是否继续支持原来的支出水平。
美国物价可以说明时间顺序。按劳工统计局CPI-U全国城市全项目、未季调指数计算,1973年9月同比已上涨约7.4%,早于十月战争;1974年12月同比约12.3%,1979年12月约13.3%。1982年12月同比已降至约3.8%,就业却仍承受衰退压力。这里统一采用“本月指数÷上年同月指数-1”,使用公布到一位小数的指数,因而与采用未舍入底数的公布涨幅可能相差0.1个百分点;不是年度平均涨幅,更不是油价的贡献率。BLS,2024年10月版历史CPI-U表,第2页,1972—1982年对应月份
就业损失也有可观察的规模。1981—1982年衰退开始时,美国失业率约7.4%,到1982年底接近11%,制造、建筑及汽车业受冲击尤重。美联储的历史回顾把紧缩置于解释中心,但这是机构历史解释,不能替代“若不紧缩会怎样”的因果识别。Tim Sablik,〈Recession of 1981–82〉,2013-11-22 能确定的是通胀下降伴随重大就业代价;不能从这组总量把石油、利率、生产率和财政各分出一个不依赖模型的百分比。
一次能源涨价会把物价水平抬高,却不能单独解释物价为何多年以高速度上涨。若工资合同和价格预期不断追赶,政策又允许名义支出继续扩张,初次冲击可能延续;若央行强力收缩,通胀可能下降,但产出和就业可能承受更大损失。这个取舍使“石油造成衰退”和“紧缩造成衰退”不能被当成完全互斥的命题:油价冲击可以触发政策反应,政策反应又改变实际后果。
Bernanke、Gertler 与 Watson 用美国 1965—1995 年数据估计包含油价、利率和经济活动的动态模型,再模拟不同的货币政策反应。其结果支持紧缩反应在衰退中发挥很大作用。不过,那是建立在变量排序、利率传导和预期处理等假设上的反事实,不是从史料中直接读出的“某次衰退有多少百分比归美联储”。作者也承认政策规则改变可能改变人们的预期,削弱机械模拟的可靠性。《Systematic Monetary Policy and the Effects of Oil Price Shocks》,1997,第 91—94、101 页。
另一个有力质疑来自 Barsky 与 Kilian:宏观扩张也会推高石油和其他商品的需求,不能把所有油价上涨都当作从经济体系外部袭来的事件。这里仅使用两位作者论文公开摘要所提出的研究结论,没有将未取得的全文细节写成已经核验的事实。《Oil and the Macroeconomy Since the 1970s》,2004,摘要及正式书目信息。
能够确定的判断因而比“全由石油造成”窄,也比“油价无关紧要”强:石油涨价改变成本和实际购买力,货币政策影响这些冲击转化为持续通胀还是失业的方式。石油进口占比、工资制度、财政缓冲和汇率不同,各国损失当然不会一致。把美国某个模型的估计搬到日本、法国或发展中国家,需要另做检验。
紧缩也不能独自解释 1986 年。经济衰退对需求的打击主要在更早几年,沙特扩大销售和合同变化则集中在 1985 年后。若只有需求一项,仍须解释为什么产油国此前通过减产托住市场、后来又改变了选择。
日本、西德与法国,怎样把政策变成较少用油
日本的变化不能归结为民族性格上的“善于节约”。1991 年经济白皮书对较早阶段的回顾,具体列出钢铁连续铸造、纸浆连续蒸解、水泥新型干法窑等设备投资,并把企业内部效率与产业构成变化分开分析。其统计显示,1979—1985年度产业能源强度平均每年下降超过3%,石油强度下降超过5%;分母为产业部门实际增加值,按行业实际GDP计算。后一个指标还包含燃料替代,并非全部能源效率的同义词。1985年后改善放慢,与低价格削弱继续改造收益的机制一致,单凭这个前后变化仍不能排除其他原因。日本《平成3年年次经济报告》第3章第5节,第2—3部分
通胀政策也涉及社会分配。日本银行从1979年4月至1980年3月连续五次提高公定贴现率,由3.5%提高到9%,并通过窗口指导要求银行抑制放贷。依据日本银行档案写成的研究显示,1980年2月决策特别关注企业提价与春季工资谈判,试图防止进口成本上涨转为持续的工资—价格追赶。抑制工资追赶可能使劳动者承担部分购买力损失,但不能仅凭政策文件确定承担比例,更不能据此认定工人应当独自承担进口损失。日本第二次危机前的通胀、产能利用率和汇率条件,也不同于第一次,不能只凭两次结果差异计算加息的功劳。伊藤正直、小池良司、镇目雅人,《1980年代における金融政策運営について》,《金融研究》34(2),2015,第72—76页,尤其注18—20
西德也不是单一的“紧缩国家”。联邦银行在1973年春已经收紧货币,早于十月限供;浮动汇率使其较少被维持对美元固定汇率的义务束缚。随后,联邦政府又在1974年转向支持就业的财政措施。央行维护币值与政府缓解衰退,是不同机构对不同压力的回应。失业增加不能因为通胀未达到美国水平就被略去,财政支出也不能因为与货币紧缩同时出现就被写成完全一致的政策。德国联邦议院科学服务处,WD1-3000-035/22,第16—17页;联邦银行2012年历史说明,末节
法国的核电选择则显示长期投资的重要性和边界。费斯内姆核电站1971年已经开工,两台机组直到1977年4月、10月才先后并网。法国国民议会第4515号报告,2021-10-06,第一部分I.A 1974年3月5日政府批准加速建设,梅斯梅尔次日通过电视公布;当时计划在1974、1975年分别启动6台、7台机组建设,不能把这些计划数写成已投运数。法国参议院1974—1975会期第96号报告,第37—38页
国家主导的电力投资可以在机组投运后减少部分发电用油,但不会立即改变汽车燃料需求。项目融资、工程组织、核安全和废物管理构成另一组成本;降低对石油的依赖,不等于取得无代价、无外部依赖的能源。
这些比较回答的不是哪国“最聪明”。同样的国际油价,遇到不同的工业设备、财政能力、央行目标与劳资谈判,会转化为不同组合的涨价、利润下降、工资压力和投资。美国有较大的本土生产利益,日本需要处理几乎全部依赖进口的原油成本,西德与法国又选择不同的货币和发电路径。税收还会改变国际原油价格传到零售价的比例:既有燃料税越大,同额原油成本变化占原有终端价格的比例越小。但本系列未建立四国同品种、同税制口径的长期零售面板,因此不据此给各国税制的减震效果排序。
新产区如何改变了沙特的选择
新油田从发现到投产,要经过勘探评价、融资、平台或管线建设。因而,1980 年代增加的供应既包含高油价刺激的投资,也包含此前已经发现、后来才形成产量的项目。把北海、阿拉斯加或墨西哥产量全算成 1973 年之后某项政策的成果,会忽略这一时滞。
新产区不需要取代所有中东石油,便能改变市场。假设消费总量不再增长,新增的一桶非 OPEC 石油,就可能使购买者少买一桶 OPEC 石油。若非 OPEC 生产者已经投入高额建设资金,只要继续开采还能支付眼前的运营成本,就未必会因价格略降而立即停产。这样一来,维护高售价所需的减产,容易集中到愿意协调产量的成员身上。
这里的“卡特尔”应当有明确含义:生产者试图协调供应,以获得不同于完全竞争条件下的价格。它既不意味着成员利益完全相同,也不是一个已经完成法律裁判的名称。OPEC 国家之间的安排,还涉及主权、司法管辖和具体国内法适用,不能仅凭经济学分类便宣告所有行为具有同一种法律性质。
组织内部也有难以消除的分歧。储量丰富、财政缓冲较强的生产者,可能较愿意保留地下资源、等待更高收入;急需支付进口、债务或战争开支的生产者,则可能更重视眼前现金。即使各国都赞成“较高油价”,也不代表各国同意自己承担相同比例的减产。若其他成员通过折扣或超额销售扩大份额,守约者就面临继续让出客户的压力。
纽约联储对历史价格暴跌的回顾,将非 OPEC 增产与 OPEC 市场份额下降联系起来:它采用的统计显示,OPEC 份额从 1973 年约 52% 降到 1985 年约 30%。这是特定文献口径的回溯比较,不能与另一本年鉴的“原油加凝析油”或“全部液体燃料”比例无说明拼接。Groen 与 Nattinger,2020 年 5 月 14 日,“Historic Oil Price Collapses”节。
沙特的困难由此变得具体:若继续用自身产量吸收世界需求不足和其他供应增长,就可能保住每桶价格,却卖出越来越少的桶数。若恢复销售,单价可能下跌,但继续单方面退让也并非没有成本。1985 年的转向不是突然发现“低价更好”,而是原来的保价办法对沙特越来越不利。
统一口径的产量表使这一选择更清楚:沙特原油及租约凝析油年均产量从1981年的每日981.5万桶降至1985年的338.8万桶,1986年回升到487万桶;沙特数含中立区约一半产量,不是出口量,也不是1985年最低月份。继续保价意味着在已经大幅减少销量的基础上再作让步。EIA《International Petroleum Statistics Report》,1990年4月,表1.1,第2—3页
最强的反方会说,沙特拥有巨大储量和很低的开采成本,完全可以继续减产,因此价格崩溃仍是政治选择。前半句成立:供需条件没有强迫沙特在某一天采取唯一政策。后半句需要补足,政治选择也受到收入、客户和成员协调的约束。沙特可以继续承担更大份额的调整,可以要求共同减产,也可以以降价竞争迫使其他成员重谈。第三种选择发生了;它不是无成本的必然结果,更不证明沙特能任意选择世界油价。
净回值合同为什么加快了下跌
“净回值定价”是从成品油的价值倒算原油售价。先根据一桶原油能炼成的汽油、柴油、燃料油等产品及其市场价格计算收入,再按合同扣除炼油、运输等费用与约定收益。产品价格下降时,炼厂支付的原油价随之调整。相比先按较高固定价格买油、再冒险销售成品油,这种合同使炼厂更愿意采购和加工。
它改变的不只是报价。炼厂扩大加工,可能增加成品油供应;成品油竞争压低价格后,又把较低价值传回原油卖方。沙特因此更容易重新获得客户,却承担较多跌价风险。Razavi 还记录,尼日利亚等生产者随后采用相关安排,各合同的计价日期、地点和收益保障并不完全相同。《The New Era of Petroleum Trading》,1989,第三章第 31—37 页。
这解释了为什么“沙特决定增产”与油价下跌之间,需要补上销售机构、客户合同和炼厂运行。一项宣布若找不到买家,不能自动转化为额外出口;能够降低买方风险的合同,则帮助产量决定变成实际销售。其他卖方若不调整条件,也可能丢失客户。
净回值合同的作用仍取决于供需条件。需求调整、外部供应和闲置产能,使炼厂获得了有利条件。若产油国仍能共同限制总量,新的定价公式也不必带来同样激烈的竞争。因此,一种合同不足以解释 1986 年的全部变化,合同改变风险分配的作用也不能省略。
库存也不能统一写成“恐慌消失,所以全部抛售”。Gately 在讨论 1985 年下半年至 1986 年初时指出,OECD 库存曾在通常季节性减少的阶段增加;他将净回值合同与持有库存的风险变化联系起来。这说明生产、终端消费和储存需求仍要分别观察,价格下跌不必伴随库存下降。Gately,1986,第 252 页及注 25。
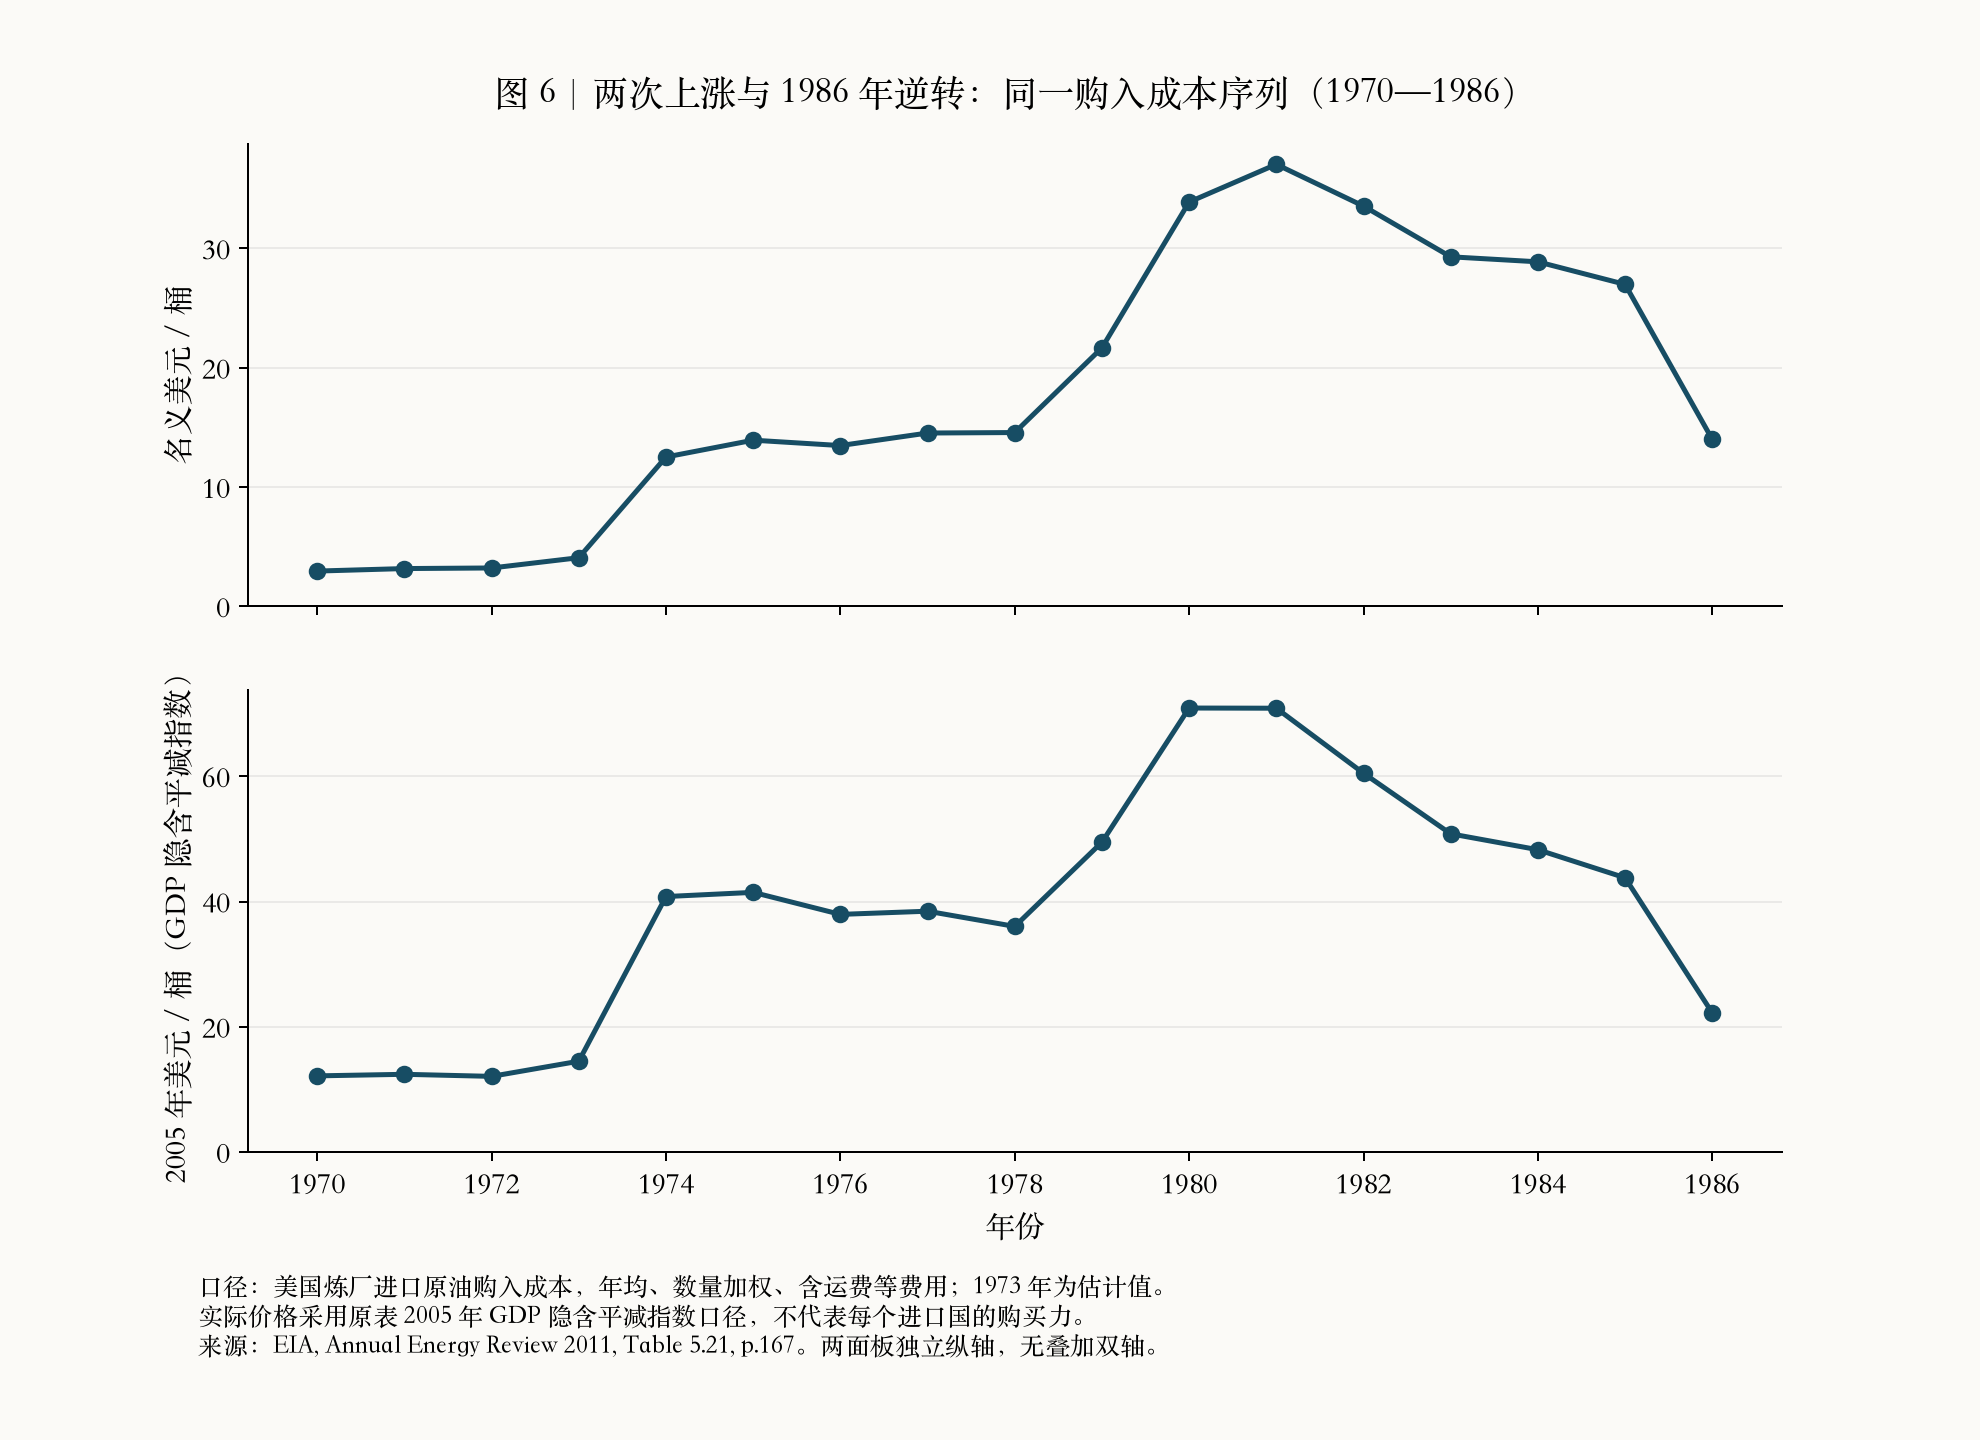
图 6|在同一序列中观察两次上涨与逆转。美国炼厂进口原油年均购入成本,名义值与按美国GDP隐含平减指数折算的2005年美元值分列,均含运输等费用。1985→1986名义值26.99→14.00美元/桶,下降约48.1%;实际值43.80→22.23,下降约49.2%。实际价格的平减口径不代表日本、中国或苏联的实际进口购买力。来源:EIA《Annual Energy Review 2011》表5.21,第167页;制图:本系列,2026年10月29日。
价格竞争没有使生产者永远放弃协调。1986 年 8 月,OPEC 在日内瓦重新达成限制产量的协议。Gately 当年的分析认为,价格跌得过低时,增销量也未必能保住收入,沙特及其邻国同样有重新减产的动机。这是重新谈判的经济条件;论文对协议效果的预期仍是当时预测,不能直接当作后来全部执行结果。Gately,第238、260页
石油美元到底是什么
“石油美元”至少涉及四件事:合同用什么货币表示价格,买方用什么货币付款,出口国把积累的资产放在哪里,以及这些资金如何再次进入国际支出和贷款。四者经常相互影响,却不是一个不可拆开的制度。
| 环节 | 实际问题 | 不能由此推出什么 |
|---|---|---|
| 美元计价 | 每桶价格用美元作为记账单位 | 不能直接推出卖方长期持有同额美元资产 |
| 美元结算 | 付款通过什么货币、账户和银行完成 | 不能直接推出全部资金留在美国境内 |
| 储备和投资 | 财政部门、央行或其他机构选择存款、债券和其他资产 | 不能把买美债等同于所有收入都必须买美债 |
| 回流 | 出口盈余经进口支出、银行和证券市场重新进入其他经济体 | 不能把全部跨境美元融资认定为一笔石油收入的原样转手 |
例如,一国政府收到美元油款,可以用它购买进口机器,也可以换成其他资产;一家设在伦敦的银行可以吸收美元存款,再发放美元贷款。美元的使用扩大了美国货币在国际金融中的作用,但“美元业务”与“美国国内银行业务”并非同义词。国际清算银行的历史研究显示,离岸美元市场在 1973 年之前已经发展起来,伦敦的重要性也早已形成。BIS,《Seven decades of international banking》,2021,“Origins in regulatory arbitrage”节。
这给“石油决定美元地位”的说法设置了一个时间检验:如果某种货币的国际银行业务早于相关协议,协议就不能被当作全部制度的起点。反过来,原有体系不等于后来石油资金没有影响。大量收入进入美元资产,确实可能扩大融资规模,增强相关银行和金融市场的业务地位。合理的结论是加强和相互支持,而非以一份条约解释全部美元需求。
1974 年美沙协议写了什么,又没写什么
1974 年 6 月 8 日,美沙确实签署了联合声明。签署者为美国国务卿基辛格和沙特第二副首相兼内政大臣法赫德。其英文正文设立经济合作委员会,讨论工业、技术、农业、教育培训及金融合作,也安排审议既有军事合作。逐条阅读后,找不到沙特必须永久或五十年仅用美元销售石油、或把全部石油盈余投入美债的条款。这是对该份文件内容的判断,不是对所有未公开接触的否定。《联合国条约集》第 979 卷,第 14242 号,英文正文第 274—275 页。
1975 年 2 月 13 日签署的技术合作协议更具体:第 5 条要求沙特在美国财政部开设美元信托账户,用来预付双方商定技术项目的费用;第 10 条写明五年期限,可协商修改、延长,也可提前 180 天书面通知终止。这不是全部石油收入的托管账户。协议到 5 月 12 日收到沙特履行生效手续的通知,效力追溯至签署日。将签署、生效和期限分别写清楚,所谓“1974 年五十年石油美元协议”便失去了这两份原文的支持。《联合国条约集》第 998 卷,第 14632 号,第 210—212 页及生效脚注。
原文没有那项义务,不代表美国对资金回流没有政策目标。1974 年 3 月 6 日的国务院电报已经把经济合作、沙特金融储备和增加生产联系起来;7 月 9 日尼克松与财政部长西蒙的谈话又明确涉及争取沙特购买美国长短期证券。这些记录证明政府在积极谋求合作和资金安排,却仍需区分“提出目标”“争取承诺”与“已经签下某项约束”。FRUS,1969—1976,第 E–9 卷第二部分,第 104 号文件;第 XXXVI 卷,第 360 号文件。
较难处理的,是证券持有数据的保密。美国审计总署 1979 年 6 月 11 日的报告记录:前财政部长等受访者说,财政部曾以保密承诺换取沙特等国购买美国证券;财政部否认存在特殊承诺,称其做法源于通常统计保护。报告确认,部分国家数据自 1974 年 12 月起不再单列;但因未取得所需分国资料,它又明确说无法确定保密承诺和外交考虑究竟起了多大作用。GAO,EMD-79-45,摘要第 ii—iii 页、正文第 4—5 页。
这份调查既不允许把所有秘密安排视为虚构,也不允许把证言升级成已经读到协议原件。它支持的范围是:特殊金融安排有当时证言和统计处理上的线索,政府机构之间对此存在公开争执。它没有证明石油只能以美元计价,更没有证明该义务持续五十年。若要作后一种断言,还需要能识别缔约方、条款、期限和执行机制的材料,而不能把“购债信息保密”替换成“全球石油美元条约”。
更具体的公开安排确实存在。GAO报告第10—11页说明,1974年最初向沙特提供了追加认购美国政府证券的办法,随后在1975年扩及其他OPEC国家,再扩及外国官方机构。它按照拍卖平均价格购买追加发行的证券,便利官方资金投资,并非一项保证特殊高利率的神秘条款。这比笼统地说“没有协议”更准确:金融合作及交易便利有证据,但它们与石油销售货币的排他义务仍是不同问题。GAO,EMD-79-45,第10—11页
从制度评价看,吸引投资与保护具体账户隐私可以有正当理由;国会要求审查政府如何承诺、为何对部分国家采取不同披露办法,也有同样明确的监督理由。是否存在合理的保密范围,应由具体权力和责任判断,不能因为交易促进了外交关系,就免除财政透明度问题。
资金回流为什么没有免除债务危机
高油价使进口国对外支付增加,出口国积累收入。出口国不可能立刻把所有新增收入都变成进口,其余资金进入银行和资产市场。银行向其他国家发放贷款,使进口者不必马上以同等规模压缩消费和投资。这是资金回流的真实作用:缓冲当期调整,却可能把问题转化为未来需要偿还的债务。
银行不是被动管道。借贷利差、扩大客户和同业竞争都影响放贷。借款政府也各有选择:贷款可能支持生产能力,也可能维持难以持续的支出、汇率或进口。解释债务危机必须同时调查贷款条件、资金用途、外部冲击和出借方审慎程度;只归罪于借款者或只归罪于石油出口者,都绕过了金融中介的决定。
浮动利率贷款尤其关键。利率可以随市场基准变化,银行较容易把自身融资成本转给借款者;借款国却可能在出口收入下降时支付更多利息。国际清算银行据自身统计指出,国际银行对拉美的跨境债权由 1974 年末的约 430 亿美元增加到 1982 年中的约 1970 亿美元。这是银行跨境债权,不等于该地区全部外债。利率和汇率风险原先看来转移给了借款者,借款者无法偿还时,又变成银行的信用损失。BIS,同文,“Competition for market share and credit booms”节及图 7。
1982 年 8 月墨西哥的偿债危机提醒人们:发展中国家不只有“缺油进口国”这一类。油价上涨可能改善出口收入,同时鼓励扩大借款;油价或融资环境恶化时,过去的收入预期便可能落空。危机后的债务重组和官方贷款避免了即时金融崩溃,却常把调整传给工资、公共支出和就业。美联储历史文章也承认,部分国家削减了基础设施、卫生和教育开支,而银行获得延后确认损失的监管待遇。Sims 与 Romero,“Working Toward a Resolution”及“Lessons Learned”两节。
因此,石油危机的损失不能只统计消费者多付了多少汽油钱。非产油发展中国家既承受进口成本,又面对融资约束;工资收入者和公共服务使用者可能承担后来的财政调整;金融机构先从扩张中获利,随后又可能受损或得到救助。1986 年进口账单下降,不会自动注销此前以美元签下的债务。
油价下跌是否被设计成击垮苏联
这个说法最有力的版本,并非只说苏联受了损失。它提出一条完整链条:美国认识到苏联依赖能源外汇,通过与沙特的安全关系促使其增加供应,推动价格下降,压缩苏联购买粮食、设备与维持国际影响的能力,最终加速苏联瓦解。链条中的各环节必须分别证明。
美国想利用苏联经济弱点,有一手记录。1981 年 10 月 29 日,中央情报局局长凯西致里根的备忘录及所附分析,讨论苏联对西方设备、能源技术、粮食和融资的依赖,以及施加经济压力的可能性。然而,公开节录同时强调,单独美国禁运效果有限,长期广泛限制才可能造成较大损害,政治反应也难以预测。这份材料证明政策意图及其自知的限制,不是沙特增产协议。FRUS,1981—1988,第 III 卷,第 98 号文件,正文第 341—344 页,附件部分正文未收入该节录。
俄语材料也不能只凭作者身份判断。盖达尔《帝国的消亡》在讨论凯西与沙特协调时,脚注依赖 Peter Schweizer 的《Victory》及后来的研究;他自己还使用“Если эта версия развития событий точна”,即“如果这一事件版本准确”的条件句。这不是新发现的一份俄方协调记录。另一方面,他引用的 1984 年苏联科学院报告已经列出节能、OPEC 超额生产、暖冬和库存等市场压力。二者的材料性质不同:前者是事后叙述,后者是作者转引的当时经济报告。《盖达尔文集》第 4 卷,2012 年版,第 190—194 页。
数本著作重复凯西故事,不能充当数条独立证据。如果脚注最终汇合到同一采访著作,独立性没有随着引用次数增加。沙特改变策略有充分的市场与收入动机,美国的战略希望并不能取代对沙特自身选择的解释。已经确认某国希望削弱对手,与证明它控制了价格下跌的规模和政治后果,中间仍隔着很长距离。
苏联承受外汇压力这一机制则更坚实。对外出售能源可以获得购买国外商品的支付手段;价格下降,在出口数量未能同比扩大时会减少收入。但计算损失必须区分原油和成品油、对可兑换货币市场的出口和社会主义国家间贸易、合同价格与现货价格,以及美元收入和以其他货币购买商品的实际能力。拿苏联全部石油产量乘以某个现货跌幅,会把国内消费也算成外汇收入,所得数字没有意义。
“美国始终希望价格越低越好”还有直接反证。1986 年 4 月 2 日白宫声明一面肯定消费者受益,一面承认美国国内产油部门的困难,并说明副总统布什赴沙特讨论市场问题。它不能排除之前或私下的战略协调,却说明美国面对消费、生产、就业与安全之间的实际冲突,不能被写成只有一个目标的行动者。斯皮克斯《关于市场导向世界油价的声明》,1986 年 4 月 2 日。
现有核验支持三个层次不同的结果:美国有削弱苏联经济能力的意图;沙特扩大销售与全球油价下降有可解释的市场联系;低价加重了苏联依赖能源收入的脆弱性。尚不能由所读材料确证的是,美国与沙特达成了以击垮苏联为决定性目标、并决定 1985—1986 年具体产量路径的协议。缺少的尤其是同时可核对的双方决策、执行指令和目标权衡记录。这个缺口不能拿“不可能有秘密”填补,也不能拿“秘密所以不可能有证据”填补。
即使今后取得这样的协调记录,“油价下跌导致苏联必然解体”仍是另一个需要检验的命题。财政与外汇压力可以约束选择,但从压力到国家解体,还涉及制度、改革和政治决策。后来的结果不能反过来证明此前所有行动都以该结果为唯一目标。
低油价改变了负担,没有消除负担
中国在这一时期的处境,不能按后来大规模净进口石油的经验倒推。李昕根据统计年鉴及既有研究汇编的资料,把1972年作为随后持续净出口阶段的起点;其表4显示,1985年石油出口约3630.4万吨、进口90万吨,1986年出口3462万吨、进口350.1万吨。这里的贸易包括原油及石油产品,同表“产量”则是原油,不能用两栏直接算原油出口率;1979年贸易数据留空,也不能填成零。李昕,〈1949年以来中国石油进出口地位演变〉,《西南石油大学学报(社会科学版)》16(1),2014,第1—6页,表4
所以,高价格曾为中国出口和购买设备提供外汇条件,低价格又可能使出口创汇承压;石油部门获得投资与激励,并不等于居民按世界油价同比获得收入。1981年石油产量包干等安排还说明,资源收入怎样进入财政与企业投资,需要看国内制度。上述数量表本身没有美元收入、合同价格与进口设备价格,因而不能据它精确计算中国在1986年损失多少实际购买力。中文研究的底层年鉴本次未逐册复核,这个数字结论限定在所读汇编表的口径内。
进口国平均受益,不代表每个人都受益。消费者和用油企业可能少付燃料费,生产企业、油田服务业及其工人却可能失去收入和岗位。对出口国,收入下降可能压缩公共投资、进口和社会支出;财政储备、人口和产业结构不同,承受能力也不同。产油国财政、国有公司、私人企业与普通家庭的损益,不能合并成一句“产油国输了”。
同样,高油价时期的国际石油公司并非始终处于同一位置。上游开采权益、炼油业务、采购合同和销售市场不同,会使同一价格变化产生不同结果;净回值合同尤其显示,炼厂可以在原油下跌时因风险安排改变而获得好处。不能从某一企业最终获利,倒推它事先制造了整个危机。
1986 年的逆转由几种时间尺度不同的变化共同造成:衰退迅速压低需求,设备与能源结构经过多年调整,新产区逐步形成产量,成员协调决定谁承担闲置产能,而销售合同把新的竞争条件传到炼厂和价格。任何一种因素单独,都不足以同时解释早期调整、1985 年转向与 1986 年急跌。
两次危机留下的最持久结果,因而不只是一个更低或更高的油价。生产国对资源的控制增强了,却仍受需求、替代供应和集体行动困难约束;消费国降低了部分脆弱性,却为设备更新、紧缩和产业调整付出代价;美元金融和国际银行吸收了巨额资金,也把利率、汇率和信用风险重新分配给不同社会。高油价能够维持多久,取决于这些关系怎样变化,不能仅由某个国家宣布,也不能仅靠某项技术终结。
来源与阅读范围
本文以就近链接承担论断核查;这里补充版本与读取边界,避免把检索线索当作已经读过的资料。
- 交易制度与数量。 Dermot Gately,〈Lessons from the 1986 Oil Price Collapse〉,Brookings Papers on Economic Activity,1986(2),第 237—284 页;实际读取第 237—240、251—253、260、262—263 页及 Adelman、Griffin 评论的相关部分,季度产量见 Griffin 表 1,第 280—281 页。Hossein Razavi,The New Era of Petroleum Trading,World Bank Technical Paper 96,1989;实际读取第三章第 31—37 页。后者是作者研究,不等于世界银行董事会的正式判断;对政策转向月份与前者表述的差异已保留。
- 条约与美国档案。 联合国条约集第 979 卷第 14242 号、998 卷第 14632 号,已读两份协议的完整英文正式文本;阿拉伯文同为正式文本,但未将扫描件 OCR 当作已经完成的阿语逐条校读。FRUS 第 104、360、98 号文件已读网页所刊全文;第 98 号附件明示有正文省略。GAO EMD-79-45 已读摘要和正文第 2—5、10—13 页相关段落,不把访问受限的底层账户资料视为已核查。
- 俄语材料。 Е. Т. Гайдар,Собрание сочинений в пятнадцати томах,Том 4,莫斯科“Дело”、РАНХиГС,2012;《Гибель империи. Уроки для современной России》相关部分,实际读取俄语第 118—121、190—195 页及脚注,未通读全书。其所引苏联科学院 1984 年 1 月 3 日报告,档号为 ГА РФ,Ф. 5446,Оп. 144,Д. 1256;本文接触的是盖达尔的引文,未直接调阅档案原件。Schweizer 与 Skeet 的著作仅在脚注链中出现,未假称已读原书。
- 经济与金融研究。 Bernanke、Gertler、Watson,1997,已读论文开头、模型设定及相关反事实讨论;Barsky、Kilian,2004,仅核实摘要和出版信息。BIS,2021,已读离岸金融起源、银团贷款和拉美危机相关章节;美联储拉美债务史网页已读全文。纽约联储2020年历史比较已读相关历史节。
- 国家比较与图表。 日文1991年经济白皮书第3章第5节第2—3部分、伊藤等2015年论文第72—76页及脚注;德文WD1-3000-035/22第6—7、16—17页及联邦银行2012年网页相关部分,均实际读取原文。法文国民议会2021年10月6日第4515号报告第一部分A节,以及参议院1974—1975年第96号报告第37—38页,均读相关段落;前者用于区分1971年开工与1977年并网,后者用于核对1974年决定及新开工计划,不把规划容量当作当年发电量。中国材料已读李昕2014年全文相关章节与表4,未逐册调阅原始年鉴。EIA两份报告已核表头、单位、所用年度行与表注;CSV保留原表精度,图中千桶换为百万桶仅作除以1000的单位转换。
图表数据下载
- 美国炼厂进口原油购入成本CSV(1970—1986):名义美元及2005年美元/桶,原表精度。
- 美国石油产品供应量与净进口CSV(1975—1986):千桶/日,作图除以1000;产品供应量为消费近似指标。
以上数据源、版本与表注见正文图注。三国年度产量CSV见 第三篇的数据下载。
第1篇 · 第2篇 · 第3篇 · 第4篇(本篇)